Seguro de Vida Negado e Direitos do Segurado
A contratação do seguro de vida é uma das ferramentas centrais do planejamento financeiro, planejamento patrimonial e planejamento sucessório. Em um cenário de flexibilização de direitos previdenciários, a apólice atua como mecanismo de proteção e garantia de subsistência para o segurado e seus dependentes em momentos de vulnerabilidade. Contudo, a recusa do pagamento da indenização pela seguradora gera insegurança jurídica e expressivo prejuízo às famílias.
COMO IDENTIFICAR FORMALMENTE A NEGATIVA DO SEGURO DE VIDA
A constatação do indeferimento exige a análise de documentos formais expedidos pela seguradora. O Código de Defesa do Consumidor (Lei nº 8.078/1990) e as normativas da Superintendência de Seguros Privados (SUSEP) impõem o dever de transparência e informação clara ao consumidor.
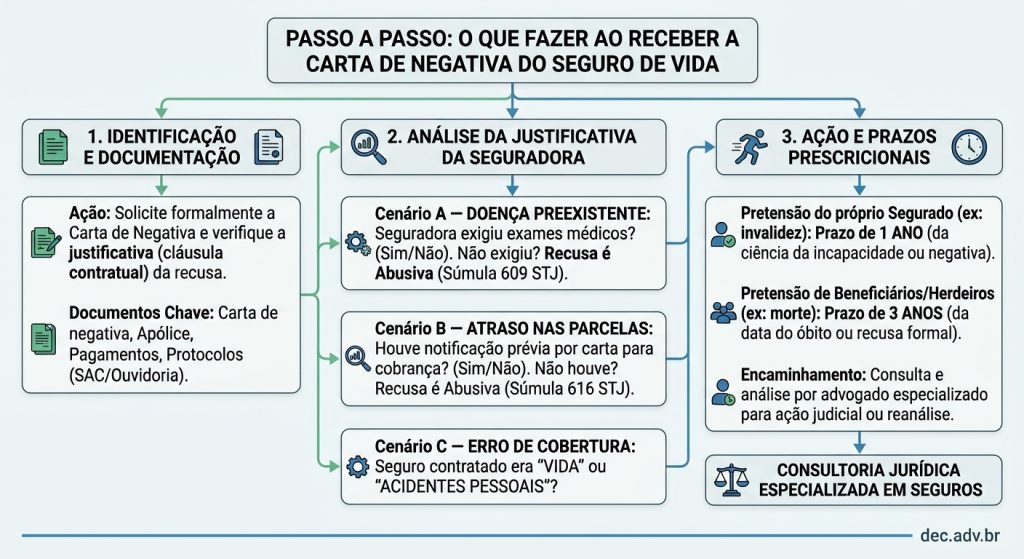
- Carta de Negativa (Comunicado Oficial): Documento formal e obrigatório em que a seguradora detalha a recusa, apontando expressamente a cláusula das Condições Gerais que embasa o indeferimento.
- Acompanhamento de Prazos: Após a entrega de toda a documentação solicitada, a seguradora dispõe de até 30 dias para regularizar o sinistro ou emitir a recusa. O acompanhamento pode ser feito por canais digitais ou SAC.
- Justificativas Recorrentes: As negativas costumam fundamentar-se em alegada doença preexistente, inadimplência do prêmio ou agravamento intencional do risco.
ABUSIVIDADE NA NEGATIVA POR DOENÇA PREEXISTENTE
É frequente a recusa sob a alegação de que o segurado omitiu doença prévia à assinatura do contrato. Contudo, a jurisprudência fixou limites rígidos para essa prática.
A doença preexistente caracteriza-se pelo prévio conhecimento do segurado sobre sua condição de saúde antes da contratação. Quando o proponente declara a patologia no questionário de avaliação de risco (Declaração Pessoal de Saúde) e a seguradora aceita a proposta emitindo a apólice, é vedada a recusa posterior com base no mesmo fato.
Por outro lado, não se configura má-fé caso o segurado desconhecesse a enfermidade ao tempo da contratação, ou caso a seguradora tenha dispensado a exigência de exames médicos prévios.
Súmula 609 do Superior Tribunal de Justiça (STJ):
“A recusa de cobertura securitária, sob a alegação de doença preexistente, é ilícita se não houve a exigência de exames médicos prévios à contratação ou a demonstração de má-fé do segurado.”
PARCELAS EM ATRASO E O DIREITO À INDENIZAÇÃO
O atraso no pagamento do prêmio (mensalidade) não gera o cancelamento ou a suspensão automática do contrato de seguro de vida.
A jurisprudência do STJ pacificou o entendimento de que a seguradora deve notificar e interpelar previamente o segurado para constituição em mora antes de rescindir a apólice ou suspender a cobertura.
Súmula 616 do Superior Tribunal de Justiça (STJ):
“A indenização securitária é devida quando ausente a comunicação prévia do segurado acerca do atraso no pagamento do prêmio, por constituir requisito essencial para a suspensão ou resolução do contrato de seguro.”
Sem a devida interpelação formal que conceda prazo para a regularização do débito, a cobertura permanece hígida, sendo devida a indenização correspondente (descontando-se, se for o caso, o valor do prêmio pendente).
DIFERENÇA ENTRE SEGURO DE VIDA E SEGURO DE ACIDENTES PESSOAIS
A inadequada compreensão da apólice contratada pode levar a falsas expectativas no momento da liquidação do sinistro. As duas modalidades possuem coberturas distintas:
| Característica | Seguro de Vida | Seguro de Acidentes Pessoais |
| Cobertura de Morte | Morte natural e morte acidental | Apenas morte decorrente de acidente pessoal involuntário |
| Cobertura de Invalidez | Invalidez por doença ou por acidente | Apenas invalidez decorrente de acidente |
| Doenças | Cobre eventos decorrentes de enfermidades | Não cobre mortes ou incapacidades geradas por doenças |
| Custo do Prêmio | Geralmente mais elevado devido à amplitude de riscos | Custo reduzido devido à limitação dos riscos cobertos |
A oferta de seguros de acidentes pessoais exige dever de informação qualificado por parte dos estipulantes e corretoras, de modo que a vulnerabilidade do consumidor não induza à contratação equivocada.
SEGURO DE VIDA NEGADO: PRAZOS PRESCRICIONAIS E AÇÃO JUDICIAL CONTRA A SEGURADORA
Identificada a negativa abusiva, a propositura de ação judicial exige observância rigorosa aos prazos prescricionais previstos no Código Civil brasileiro (Lei nº 10.406/2002):
- 1 ano (Pretensão do próprio Segurado): Nos casos de pedido de indenização por invalidez ou reembolso de despesas médicas, o prazo prescricional é de um ano, contado da ciência inequívoca da incapacidade ou do recebimento da carta de negativa (Art. 206, § 1º, II).
- 3 anos (Pretensão dos Beneficiários ou Herdeiros): Nos casos de cobertura por morte, os beneficiários possuem o prazo de três anos para ajuizar a ação indenizatória, contados a partir da data do óbito ou da ciência da recusa (Art. 206, § 3º, IX).
INSTRUÇÃO PROBATÓRIA RECOMENDADA PARA O SEGURO DE VIDA NEGADO
Se você teve um seguro de vida negado é importante providenciar a seguinte documentação para análise por um advogado especialista:
- Cópia integral da apólice, proposta de adesão e Condições Gerais do seguro.
- Comprovantes de pagamento dos prêmios e extratos bancários.
- Carta formal de negativa emitida pela seguradora.
- Protocolos de atendimento no SAC, e-mails trocados e registros de ouvidoria.
- Informes publicitários, propostas comerciais ou folhetos veiculados na contratação (Princípio da Vinculação da Publicidade — Art. 30 do CDC).
- Prontuários médicos, laudos e atestados atualizados.
REFERÊNCIAS BIBLIOGRÁFICAS
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990. Código de Defesa do Consumidor. Brasília, DF: Presidência da República.
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Código Civil. Brasília, DF: Presidência da República.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Súmula nº 609. Primeira Seção. Brasília, DF.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Súmula nº 616. Segunda Seção. Brasília, DF.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Resolução CNSP nº 439/2022 e regulamentações do mercado de seguros de pessoas.